Un déménagement, une hausse des frais de tenue de compte ou une offre plus avantageuse ailleurs suffisent à motiver la fermeture d’un compte de dépôt. Les règles applicables au délai, à la gratuité et à la restitution du solde figurent dans le code monétaire et financier, rarement en clair dans les conventions de compte.
Comment clôturer un compte bancaire
La fermeture d’un compte de dépôt s’obtient sur simple demande écrite adressée à la banque, sans motif à fournir et sans frais. L’établissement dispose de 30 jours au maximum, à compter de la réception de la demande et de la restitution des moyens de paiement, un délai généralement ramené à 10 jours en pratique (Service-public, fiche F2413, vérifiée le 22 mai 2026).
Aucune pièce justificative n’est exigée en dehors des éléments d’identification du compte. Le courrier recommandé avec avis de réception reste la forme à privilégier, puisqu’il date le point de départ du délai légal.
L’ordre des opérations compte, car une demande envoyée avant le basculement des prélèvements expose à des rejets sur un compte déjà clos.
- Basculer les opérations récurrentes. Reprendre les relevés des 13 derniers mois pour lister virements entrants, prélèvements et virements permanents, puis communiquer le nouveau RIB aux organismes concernés.
- Provisionner le compte. Les chèques émis non encore débités continuent de se présenter au paiement. Un solde insuffisant déclenche un incident de paiement.
- Restituer les moyens de paiement. Carte bancaire et chéquiers inutilisés doivent être rendus ou détruits. Le délai légal court à partir du plus tardif des deux événements, demande écrite ou restitution.
- Envoyer la demande écrite en recommandé avec avis de réception. Les ordres de virement et de prélèvement permanents sont annulés dès la réception du courrier.
- Récupérer le solde. Joindre le RIB du compte destinataire. La banque adresse un document appelé solde de tout compte, qui indique la somme transmise, puis déclare la fermeture au fichier Ficoba dans un délai de 7 jours (CGI, annexe IV, article 164 FC, modifié par l’arrêté du 4 octobre 2024).
Peut-on transférer son compte vers une autre banque ?
Non. Aucun dispositif ne permet de déplacer un compte courant d’un établissement à un autre, et l’IBAN n’est pas portable. Changer de banque suppose deux opérations distinctes : l’ouverture d’un compte dans le nouvel établissement, puis la fermeture de l’ancien.
Le service d’aide à la mobilité bancaire, prévu à l’article L312-1-7 du code monétaire et financier, prend en charge le transfert des virements et prélèvements récurrents identifiés sur les 13 derniers mois. Il ne transfère pas le compte. Les produits d’épargne réglementée et les crédits en cours restent hors de son périmètre.
La clôture de l’ancien compte n’est pas automatique. Le même article prévoit d’ailleurs le cas du client qui choisit de ne pas le clôturer, la banque d’arrivée devant alors l’informer des conséquences d’un approvisionnement insuffisant (article L312-1-7 IV du code monétaire et financier). Le mandat signé auprès de la banque d’arrivée doit donc mentionner explicitement la demande de fermeture et sa date. À défaut, le compte de départ reste ouvert et continue de générer des frais de tenue.
Signer ce mandat peut même rapporter. Plusieurs banques en ligne conditionnent une partie de leur prime de bienvenue à la souscription du service d’aide à la mobilité bancaire, comme BforBank, qui verse une e-carte cadeau pour toute domiciliation transférée par ce biais. D’autres complètent l’offre par un montant versé à l’ouverture d’un livret d’épargne. Ces primes, comme les frais de tenue de compte appliqués ensuite, comptent parmi les critères retenus par les comparateurs de banques en ligne, tel MoneyRadar dans ses classements des meilleures banques en ligne.
Le client ouvre d’abord un compte dans la banque d’arrivée et lui remet le RIB de l’ancien. Il signe ensuite le mandat de mobilité en y précisant la demande de clôture et sa date. Une fois le transfert des opérations confirmé, il vérifie que la fermeture effective a bien eu lieu.
Combien de temps prend la fermeture avec le mandat de mobilité
Le mandat de mobilité bancaire enclenche une succession de délais courts, encadrés par les articles L312-1-7 et R312-4-4 IX 1° du code monétaire et financier. Leur cumul donne le délai global annoncé par l’administration.
| Étape | Délai maximum |
| La banque d’arrivée réclame à la banque de départ la liste des opérations des 13 derniers mois | 2 jours ouvrés |
| La banque de départ transmet ces informations | 5 jours ouvrés |
| La banque d’arrivée prévient les émetteurs de prélèvements et de virements | 5 jours ouvrés |
| Créanciers et débiteurs enregistrent les nouvelles coordonnées bancaires | 10 jours ouvrés |
| Total du mandat de mobilité | 22 jours ouvrés |
Ces 22 jours ouvrés couvrent le transfert des opérations, pas la fermeture elle-même, qui intervient à la date inscrite dans le mandat. La banque d’arrivée remet en fin de parcours la liste des opérations effectivement redirigées et celle des chèques non débités transmise par l’ancien établissement.
Frais de clôture : ce qui est gratuit et ce qui reste payant
La clôture de tout compte de dépôt ou compte sur livret est gratuite. La règle figure au I de l’article L312-1-7 du code monétaire et financier. Sa rédaction actuelle résulte de l’article 29 de la loi n°2026-403 du 26 mai 2026 de simplification de la vie économique, en vigueur depuis le 28 mai 2026, qui a inséré les mots « appartenant à une personne physique ou morale » et étendu la gratuité aux comptes professionnels.
Plusieurs sites, dont un article publié par CIC sur la clôture de compte, présentent cette gratuité comme conditionnée à six mois de détention, avec des frais de résiliation possibles en deçà. Le texte légal ne prévoit pas cette condition. Une facturation de ce type relève de la convention de compte et peut être contestée.
| Élément | Statut | Détail |
| Clôture du compte de dépôt et des comptes sur livret | Gratuit | Livrets réglementés compris |
| Service d’aide à la mobilité bancaire | Gratuit | Sans condition |
| Information sur les opérations se présentant après la fermeture | Gratuit | Pendant 13 mois (Service-public, fiche F31456, vérifiée le 29 janvier 2025) |
| Frais de services de paiement payés d’avance | Remboursé au prorata | Cotisation annuelle de carte comprise, jusqu’à la date de résiliation |
| Transfert d’un PEA, d’un PEL ou d’un compte-titres | Payant | Tarifé selon la grille de chaque banque (CIC, page clôture de compte) |
| Compte vidé de son solde sans être clos | Payant | Frais de compte inactif possibles (Service-public, fiche F2413, vérifiée le 22 mai 2026) |
La lettre de clôture
La demande écrite sert de point de départ au délai légal. Sa rédaction demande peu de choses, mais l’oubli d’une mention rallonge les échanges avec l’agence.
Les mentions à faire figurer
Le courrier doit permettre à la banque d’identifier le compte et de verser le solde sans échange complémentaire.
- nom, prénom et adresse du titulaire ;
- numéro de compte et coordonnées de l’agence ;
- demande explicite de clôture du compte et des services rattachés (carte, découvert autorisé, assurance des moyens de paiement) ;
- RIB du compte destinataire du solde créditeur ;
- date et signature, celle des deux cotitulaires pour un compte joint.
Modèle pour un compte individuel
Le texte suivant se personnalise avec les références du compte.
Madame, Monsieur,
Par la présente, je vous demande la clôture de mon compte de dépôt n° [numéro de compte] ouvert dans votre agence de [ville], ainsi que celle de l’ensemble des produits et services qui y sont rattachés.
Je vous restitue par le même envoi les moyens de paiement en ma possession, soit [carte bancaire n° … et chéquier(s) n° …].
Je vous remercie de virer le solde créditeur sur le compte dont le relevé d’identité bancaire figure en pièce jointe, et de me faire parvenir le solde de tout compte correspondant.
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
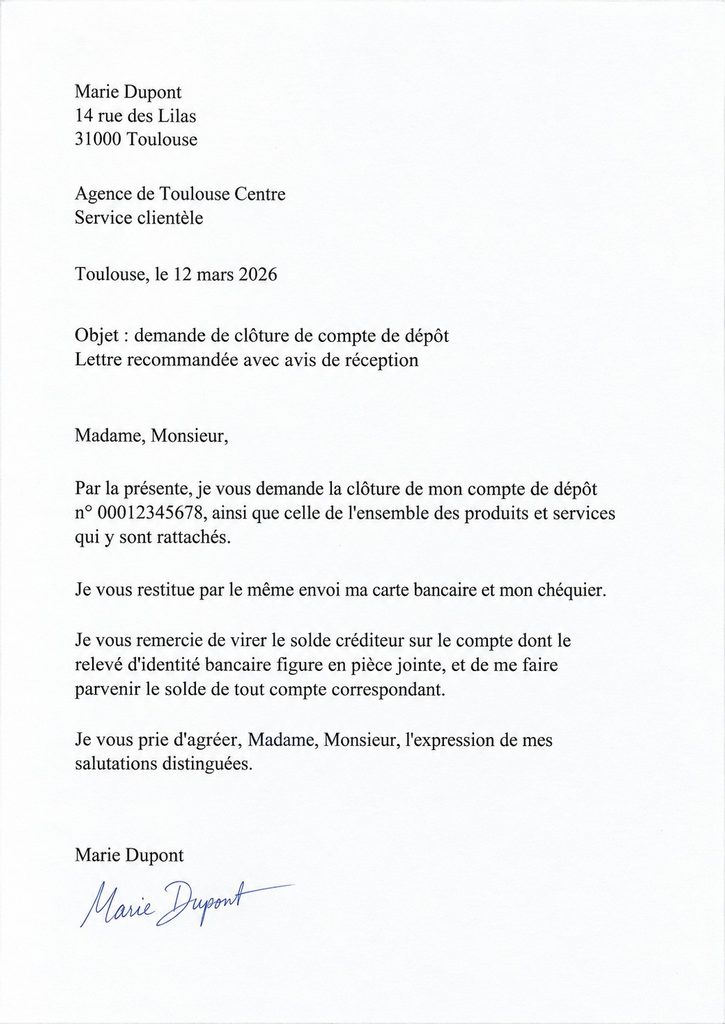
[Date, prénom, nom, signature]
Cas particuliers : compte joint et solde débiteur
Certaines situations modifient la procédure ou en bloquent l’aboutissement.
| Situation | Règle applicable | Conséquence pratique |
| Compte joint, accord des cotitulaires | La demande porte les deux signatures | Procédure et délais identiques à ceux d’un compte individuel |
| Compte joint, désaccord | La dénonciation de la convention par un cotitulaire transforme le compte joint en compte indivis | Chaque opération exige l’accord de tous les titulaires jusqu’au partage du solde |
| Solde débiteur | Le découvert doit être remboursé avant la fermeture | La banque adresse un courrier réclamant la somme due, la clôture reste suspendue |
| Solde créditeur | La banque verse le solde sur le compte désigné et remet un solde de tout compte | Le virement intervient à la date figurant dans l’accord formel du client (L312-1-7 V CMF) |
| Chèque présenté après la clôture | La banque de départ a l’obligation de le rejeter et d’en informer l’ancien titulaire | Le rejet ouvre un incident de paiement et un risque d’interdiction bancaire |
Le décès d’un titulaire suit des règles propres, liées au règlement de la succession, et sort du cadre de la clôture demandée par le client.
Si la banque refuse, tarde ou ferme le compte elle-même
Une banque peut fermer un compte de dépôt sans motiver sa décision, sous réserve d’un préavis de deux mois minimum entre la notification et la fermeture effective (Service-public, fiche F31456, vérifiée le 29 janvier 2025). Ce délai laisse au client le temps d’ouvrir un compte ailleurs et de déplacer ses opérations. En cas de refus des autres établissements, le droit au compte de l’article L312-1 du code monétaire et financier permet de saisir la Banque de France, qui désigne alors un établissement tenu de procéder à l’ouverture.
Dans le sens inverse, quand la clôture demandée n’aboutit pas, le client peut mobiliser plusieurs recours par paliers, de la réclamation écrite jusqu’à la saisine de l’ACPR.
- Réclamation écrite à la direction de l’agence, avec copie de la demande initiale et de l’avis de réception.
- Service réclamations de l’établissement, dont les coordonnées figurent dans la convention de compte.
- Médiateur bancaire, saisissable gratuitement dès lors que la réclamation écrite est restée sans réponse satisfaisante pendant deux mois (Service-public, fiche F20523).
- ACPR, direction du contrôle des pratiques commerciales, pour un manquement au dispositif de mobilité bancaire.
- Association d’usagers, comme l’AFUB, pour un accompagnement dans la constitution du dossier.